夫婦・男女問題に関する書面作成と最新の情報を提供するサイト
-契約書・誓約書の作成を通じて男女問題を解決する-
夫婦・男女の契約書作成.com
日本行政書士連合会 登録番号14130747 行政書士アークス法務事務所
夫の借金が発覚したときの対応
行政書士アークス法務事務所
記事の執筆者(行政書士 大谷一也)
夫婦・男女問題に関する各種書類作成の専門家です。2014年の開業からこれまでの間に、延べ8,000件以上のご相談に対応し、3,000件以上の受託実績をもつ、夫婦・男女問題に関する法務サービスのスペシャリスト。
借金返済を手伝った分、後から返してもらいたい
夫の借金が発覚し、妻が返済を手伝う、妻の貯金から返済に充てる、親族から借入れをするといったケースがあります。
妻が返済を手伝った場合には、夫から妻本人に、または家計に後日きちんと戻してもらいたいと考えることが通常です。
今回は、この「きちんと返してもらう」ために必要な対応を、わかりやすく解説します。
妻に夫の借金を返済する責任があるのか?
借金をギャンブルや不倫に使っていた場合
夫の借金について、「妻も返済する義務を負うのか?」と不安になる人も多いと思います。
夫が勝手に借金していたのに、妻にも支払いの責任が生じるなんて納得できないという気持ちは十分に理解できます。
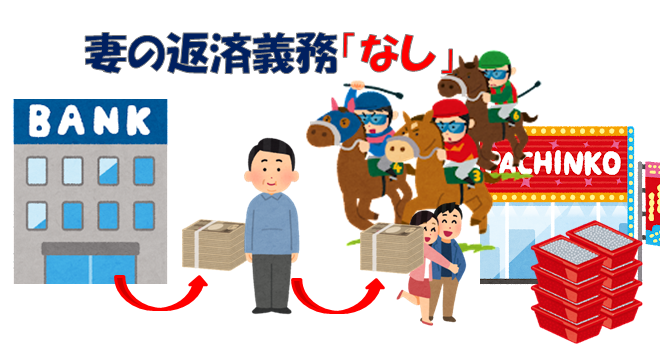
夫が自分の名義で借金をして、ギャンブルや遊興、不倫などに使っていた場合、原則として夫自身が返済義務を負い、妻が配偶者という理由だけで返済義務を負うことはありません。
ただし、妻自身が借入契約の当事者になっていた場合や、保証人・連帯保証人になっていた場合には、借金の使い道にかかわらず、妻にも返済義務が生じることがあります。
そのため、夫の借金について妻が返済する必要があるかどうかを判断する際には、借金の使い道だけでなく、契約内容や保証人の有無なども確認することが重要です。
借金を生活費や日用品の購入に使っていた場合
夫が借りたお金を生活費や日用品の購入に使っていた場合でも、それだけで妻が当然に返済義務を負うわけではありません。
民法では、夫婦の一方が日常の家事に関して第三者と法律行為をした場合、原則として、もう一方の配偶者もその債務について連帯して責任を負うと定められています。
例えば、日用品の購入代金や家賃などがこれに該当する場合があります。
ただし、日用品の購入代金を支払う義務と、その支払いのために夫が金融機関などから借りたお金を返す義務は、区別して考える必要があります。
夫名義の借入れについて妻にも返済義務が生じるかどうかは、借入れの目的や金額、夫婦の生活状況、契約内容などによって判断が異なります。
また、妻自身が借入契約の当事者や保証人になっているかどうかも確認が必要です。
したがって、夫が生活費のために借金をしたという理由だけで、妻も必ず返済しなければならないわけではありません。
妻の貯金から返済したときは、夫から返してもらうことができる
夫の借金を整理するために、妻の貯金から返済を肩代わりするケースがあります。
妻の貯金が、次のいずれかに該当するとき、これらのお金は妻が単独で保有する妻の固有の財産です。
- 結婚前からもっていた貯金
- 妻が(両親などから)譲り受けたお金
妻の固有財産は、夫婦共有の財産ではありません。
妻の固有財産から夫の借金を肩代わりしたとき、夫に返済を求められるかどうかは、夫婦間の約束や肩代わりした経緯などによって異なります。
妻の固有財産から支払ったというだけで、当然に夫婦間でお金の貸し借りが発生するわけではありません。
夫が妻に返済することを約束している場合には、「いずれ責任をもって返済する」という口約束だけで済ませず、夫婦間でもきちんと契約書を交わしておくことをお勧めします。
実際の相談事例|妻の貯金や親族からの援助で夫の借金を返済したケース
突然に夫の多額の借金が発覚し、家計からでは返済することができずに、妻の結婚前からの貯金を使って返済したケースがあります。
また、妻が親族から贈与を受けたお金を夫に貸し付けたケースもありました。
後者は、親族から夫への貸付けではなく、親族から妻への贈与と、妻から夫への貸付けという関係です。
こうした場合には、誰のお金を使ったのか、夫が妻にいくら返済する約束をしたのかを明確にしておくことが重要です。
肩代わりしたお金の返済を約束する契約書
夫婦間で、お金を返す約束をした場合には、大まかには以下の内容を含んだ契約書を交わしておきます。
契約書の内容
- 妻からいつ、いくら借りたのか
- 妻に対して返済義務を負うことの確認
- 返済期日
- 返済方法
- 利息
- 保証人を付けるときは連帯保証に関する事項
- 清算条項
夫婦間のお金の貸し借りでは、返済の約束がどうしても「なあなあ」になってしまいがちです。
夫婦であっても肩代わりした分の返済義務を契約書で明確にしておきます。
これをすることで後に、万一トラブルが起きても、スムーズに解決することができます。
契約書の効力は、離婚しても無効になりません。
また、夫からの返済をより確実なものにするために、公証役場で公正証書を作成することも選択肢のひとつです。
公正証書に返済金額や返済期限などを明確に定め、強制執行認諾文言を設けておけば、夫が約束どおりに返済しなかった場合でも、原則として裁判を起こさずに強制執行の手続きを進めることができます。
このように、公正証書は夫婦間で合意した返済の約束を明確にし、将来の不払いに備えるためにも有効な方法です。
実際の書面作成事例|離婚後の返済義務も確認した契約書
夫が妻に対して借金を返済することを約束していても、口約束だけでは、後になって返済義務の有無や金額について認識が食い違うおそれがあります。
当事務所では、夫婦間で合意した返済義務を明確にするため、「債務承認弁済契約書」を作成したことがあります。
このケースでは、すでに夫婦間で返済について合意が成立していましたが、依頼者からは、将来離婚することになっても夫の返済義務がなくならないようにしたいという希望がありました。
そこで、夫が妻に対して一定額の返済義務を負うことを確認するとともに、将来夫婦が離婚した場合でも、その返済義務は消滅しないという趣旨の条項を設けました。
もっとも、有効に成立した返済義務は、原則として離婚しただけで消滅するものではありません。
そのため、この条項は法律上必須というわけではありませんが、夫婦双方の認識を明確にし、後日のトラブルを防ぐために注意的に記載したものです。
また、実際の書面作成では、返済総額だけを定める場合もあれば、毎月の返済額や返済期限、返済方法まで具体的に定める場合もあります。
特に、返済期限や返済方法を定めておけば、いつ、どのように返済するのかが明確になりますので、後日のトラブルを防ぐうえでも有効です。
夫婦間のお金の貸し借りであっても、将来の生活状況の変化を見据え、双方が納得できる内容を書面に残しておくことが大切です。
実際の相談事例|パート収入で夫の借金返済を支えていた妻
当事務所では、夫の借金が発覚した後、妻がパートなどで働き、その収入を夫の借金返済に充てているという相談を複数回受けたことがあります。
夫が作った借金であるにもかかわらず、妻も働いて返済を負担しているという状況です。
「夫が作った借金なのに、なぜ自分まで苦労して返済しなければならないのか。自分が負担した分は、いずれ夫から返してほしい」と考える妻もいるでしょう。
このような場合、妻が返済を手伝った金額について、夫が妻に返済することに合意しているのであれば、その約束を契約書に残しておくことをお勧めします。
妻が負担した金額や夫の返済義務、返済期限、返済方法などを明確にしておけば、後になって約束が曖昧になることを防ぎ、将来のトラブル予防につながります。
夫婦間のお金の問題だからこそ、口約束だけで済ませず、双方が納得した内容を書面に残しておくことが大切です。
実際の事例|夫の親族に連帯保証人になってもらったケース
夫の借金について、夫婦だけで返済の約束をしても、夫が約束どおりに返済できるとは限りません。
当事務所では、夫の借金返済に関して、実際に夫の親族に連帯保証人になってもらったケースもあります。
夫に返済義務を認めてもらうだけでなく、親族にも連帯保証人になってもらうことで、夫が返済できなくなった場合の備えになります。
ただし、連帯保証人になってもらうには、親族本人の同意が必要です。また、保証契約は書面等で締結する必要があり、夫婦間の契約書に親族を連帯保証人として記載するだけでは、当然に保証義務が生じるわけではありません。
連帯保証人を設ける場合には、誰が、どの債務について、いくらまで保証するのかなど、保証の内容を明確にしておくことが大切です。
夫の借金が発覚したとき確認すること
まずは借金の借入先、総額を正確に把握する
借金を確認する必要があるため、夫から正直に洗いざらい話してもらう必要があります。
借入先からの催促通知で借金が発覚することもありますし、隠し切れずに夫自らが妻に告白することもあります。
突然、多額の借金が発覚すれば大きなストレスを受け、一時的に冷静な判断ができなくなることもあるでしょう。
借金の額にもよりますが、数百万円単位の借金が発覚した場合には、相当な覚悟をもって対処しなければなりません。
まずは、借金の金額と借入先を確認します。
借金が多いとき「返済期日が差し迫った一部の借金」しか告白せず、すべてを妻に明かさないということも考えられます。
借金の一部を隠されてしまうと、後日、解決したと思っていた借金問題が再び浮上するリスクを残すことになります。
このタイミングで、抱えている借金をすべて打ち明けてもらいましょう。
また、借入先はどこなのか、銀行などの金融機関なのか、それとも消費者金融・カードローン、リボ払いなど、借入れの種類も確認しなければなりません。
借入先によって金利が大きく異なりますので、今後の返済計画を立てるにあたって必要な確認となります。
借金の「原因」を確認する必要があります
「なぜ借金したのか?」という原因・理由を明らかにしておかなければなりません。
借金癖(借金への抵抗感が少ない場合)や浪費癖がある場合、より厳しくお金を管理する必要があります。
借金の原因が、ギャンブルや風俗・不倫というケースもあります。
借金の根本原因を断たなければ、また同じように借金を繰り返してしまうおそれがあります。
また、ギャンブルと借金がセットになっている場合は、再発を防ぐためにも、家計管理だけでなくギャンブルへの対策も考える必要があります。
実際の書面作成事例|不倫と借金が同時に発覚した夫婦間合意書
当事務所では、夫の不倫と多額の借金が同時に発覚し、夫婦間合意書の作成を依頼されたことがあります。
このようなケースでは、不倫相手との関係解消や今後の連絡・接触を禁止する約束など、通常の浮気防止のための条項に加えて、借金の返済や家計管理についても定めることがあります。
例えば、夫が妻に対して一定の金額を返済する義務があることを認める条項です。返済義務の総額だけを確認する場合もあれば、毎月の返済額や返済期限などを具体的に定める場合もあります。
また、借金の再発防止や家計の透明化を目的として、夫が毎月の給与明細や銀行口座の入出金明細を妻に開示することや、家計の収支管理を妻に任せることなどを定める場合もあります。
これらは、夫婦双方が内容を理解し、合意したうえで契約書に盛り込むものです。
不倫と借金の問題が重なると、夫婦関係の再構築がより難しくなる場合もあります。
そのため、不倫の再発防止だけでなく、お金の問題についても夫婦で十分に話し合い、合意した内容を書面に残しておくことが重要です。
「貸付自粛制度」を利用してみる
貸付自粛制度は、借金を繰り返してしまう人が、新たな借入れを控えるために利用できる制度です。
本人などが申告することで、貸付自粛に関する情報が信用情報機関に登録され、銀行や貸金業者などが融資を審査する際の判断材料として利用されます。
これにより、新たな借入れを抑制する効果が期待できます。ただし、登録すれば必ず借入れができなくなるわけではありませんので、過信しないことも大切です。
日本貸金業協会では無料で申告することができ、Web(パソコン・スマートフォン)からの手続きにも対応しています。
実際の相談事例|貸付自粛制度をすでに利用していたケース
当事務所では、夫の借金問題についての相談で、「貸付自粛制度はすでに利用しています」というお話を伺ったことがあります。
夫の借金が発覚した後、再び無断で借入れを繰り返すことを防ぐために、このような制度を利用することも一つの方法です。
ただし、貸付自粛制度だけですべての借入れを防げるわけではありません。
制度の利用に加えて、夫婦間で借金の問題について十分に話し合い、必要に応じて収入や支出を共有するなど、日常的なお金の管理方法についても考えておくことが重要だと思います。
妻の貯金で肩代わりするときには、夫婦であっても契約書を交わしておく
妻の貯金から夫の借金を肩代わりする場合には、夫婦間であっても、返済についてきちんと契約書を交わしておくことを強くお勧めします。
夫婦だからといって口約束だけで済ませてしまうと、時間が経つにつれて約束が曖昧になり、返済金額や返済時期について認識が食い違うことがあります。
契約書を作成しておけば、夫が妻に対していくら返済する義務を負っているのか、いつ、どのように返済するのかを明確にでき、後日のトラブルを防ぐことにつながります。
また、将来離婚することになっても、有効に成立した返済義務は原則として消滅しません。必要に応じて、離婚後も返済義務が継続することを契約書に明記しておけば、夫婦双方の認識をより明確にすることができます。
夫婦間のお金の貸し借りは、信頼関係があるからこそ書面に残さないこともあります。
しかし、大切なお金の問題だからこそ、夫婦で合意した内容を契約書に残しておくことが、双方の安心と将来のトラブル予防につながると考えています。
借金を繰り返さないために妻ができること
妻が家計を管理する
お小遣い制など、まずは妻が家計のハンドルを握ることから始めましょう。
夫のお金の出入りが不明瞭なままでは、借金問題の解決や再発防止のための対策を立てることが難しくなります。
毎月どれくらいの収入があるのか、給与明細等の証拠となる資料を開示してもらったうえで、収入を明確にします。
個人で事業をされている人や、会社を経営している人は、特にお金の流れがつかみにくく、「夫が管理しているのでお金のことは分からない」というケースが多いです。
しかし、そのままでは問題を解決することができません。
毎月どれくらいの収入があるのか、どんな支出・経費を支払っているのか把握してください。
クレジットカード利用明細がある場合も、確認するようにします。
さらに、お金の管理でこちらが主導権を握るためには、一度収入を家計に入れてもらい、夫に毎月自由に使える一定金額を渡す、いわゆるお小遣い制とすることも有効な方法です。
ただし、お小遣いの不足分を補うために、また隠れて借金をしてしまうことは防がなければなりません。
そのためにも、夫婦間で十分に話し合い、双方が納得できるお金の管理方法を決めておくことが大切です。必要に応じて、合意した内容を夫婦間の契約書や誓約書に残しておくことをお勧めします。
実際の相談事例|お小遣い制にしても数年後に借金が再発したケース
当事務所では、夫の借金が発覚した後、妻がお小遣い制にして家計を管理していたにもかかわらず、数年後に再び夫の借金が発覚したという相談を何度も受けています。
一度は借金の問題が落ち着き、妻がお金を管理することで安心していたものの、数年が経過して問題が収まった頃に、夫が再び妻に無断で借金を繰り返していたというケースです。
このような相談経験から、お小遣い制にして家計を管理するだけでは、借金の再発を完全に防ぐことは難しいと感じています。
大切なのは、お金の管理方法を変えるだけでなく、夫婦で借金の原因や今後の生活について十分に話し合い、再発防止のための具体的な約束をしておくことです。
また、夫婦間で合意した内容については、必要に応じて誓約書や夫婦間合意書として残しておくことも一つの方法です。
借金の根本原因を断たないと、同じことを繰り返す
借金の原因が分かっているなら、その原因に対する対策も考えなければなりません。
ギャンブルが原因なら、ギャンブルをやめてもらう必要があります。
不倫が原因なら、不倫相手との関係を解消し、再発を防ぐための約束をする必要があります。
これらは簡単に断ち切れるものではないかもしれません。
しかし、借金の原因が何も変わらなければ、いつかまた同じ問題が起こるのではないかという不安を残すことになります。
借金の返済方法や家計管理だけでなく、原因に応じた具体的な対策についても夫婦で話し合い、合意した内容を誓約書や夫婦間合意書に残しておくことが大切です。
実際の相談経験から|浮気と借金の再発を防ぐために
当事務所では、夫の浮気と借金が同時に問題となった相談を受け、夫婦間合意書を作成した経験があります。
このようなケースでは、不倫相手との関係を解消する約束だけでなく、借金の原因や使い道を確認し、今後のお金の管理方法についても夫婦で話し合うことが重要です。
もっとも、浮気と借金が同時に発覚したからといって、借りたお金を不倫に使っていたとは限りません。
また、家計を妻が管理することにしても、それだけで新たな借金を完全に防げるわけではありません。
浮気と借金の問題を繰り返さないためには、それぞれの原因を確認したうえで、夫婦双方が納得できる具体的な再発防止策を考えておくことが大切です。
借金に関する契約書は離婚協議でも役立つ
夫の借金問題について夫婦間で契約書や誓約書を交わしておくことは、将来、離婚に至った場合にも役立つことがあります。
例えば、夫が妻に対して一定額の返済義務を負っていることや、借金を繰り返さないことを約束していた事実などを、書面によって確認することができます。
また、夫が再び無断で借金をした場合には、その事実や夫婦間で交わしていた約束の内容が、離婚協議における判断材料となることも考えられます。
ただし、「次に借金をしたら離婚する」と契約書に定めておけば、必ず離婚できるというわけではありません。
裁判上の離婚が認められるかどうかは、借金の金額や使い道、繰り返された経緯、夫婦関係への影響など、個別の事情を踏まえて判断されます。
また、借金の再発時に慰謝料を支払う約束をする場合にも、金額や支払義務が生じる条件などを慎重に検討する必要があります。
このように、契約書があれば離婚協議を必ず有利に進められるとまで言い切れませんが、夫婦間で何を約束していたのかを明確にし、後日の認識の食い違いを防ぐという重要な役割があります。
債務整理について
「過払い金の請求」とは
夫の借金について、消費者金融からの借入期間が長期である場合には、これまでの間に法定利息を超えた支払いをしている可能性があります。
弁護士や司法書士に相談して、払い過ぎの利息がないか確認してもらうことができます。
払い過ぎの確認相談は無料で行っている事務所がほとんどだと思いますので、相談してみてください。
計算の結果、払い過ぎていた場合には、借入先のローン会社などに対して、払い過ぎた分の返還を求めることができる場合があります。
任意整理とは
任意整理とは、借金を返済することが現実的に困難となったとき、
借入先との間で、金利の変更や、返済期間の延長などを再交渉する手続きとなります。
借入先にとっても、返済が滞ったままになるより、返済可能な条件に見直して支払いを続けてもらう方が、債権回収につながる場合があります。
そのため、任意整理の話し合いによって将来利息の減免や返済期間の変更などについて合意できれば、毎月の返済負担を軽減できる可能性があります。
金融機関との任意整理の交渉は自分ですることもできますが、基本的には弁護士や司法書士に代理交渉を依頼することになります。
民事再生(個人再生)とは
民事再生とは、借金のすべてが帳消しになるわけではありませんが、大幅な減額を受けられる可能性のある手続きです。
大幅な減額を受けた後に残った借金については、その後3年の間に返済する計画を立て直すという債務整理の方法のひとつです。
民事再生の手続きでは、借金の大幅な減額にもかかわらず持ち家の売却を回避できる可能性があるという点が特色で、これが民事再生を利用するメリットであるとされています。
自己破産とは
自己破産とは、借金の返済が困難になった場合に、裁判所の手続きを通じて借金の支払義務を免除してもらう制度です。
裁判所から免責が認められ、その決定が確定すると、原則として借金を返済する義務がなくなり、経済的な生活の立て直しを図ることができます。
自己破産では、持ち家などの価値のある財産が処分の対象となることがありますが、生活に必要な家財道具や一定の現金など、手元に残せる財産もあります。
また、信用情報機関への登録によって、一定期間は新たな借入れやクレジットカードの利用が難しくなることがあります。
なお、税金や養育費など、自己破産をしても支払義務が免除されないものもあります。
借金の返済が難しくなった場合には、弁護士などの専門家に相談し、自己破産を含めた適切な解決方法を検討することが大切です。
夫婦間の借金問題を解決するために
夫婦間では「いつか返す」「必ず返す」という約束が曖昧になってしまいがちですが、債務承認弁済契約書などを作成することで、返済する金額や期限、支払方法などを明確にすることができます。
また、契約書は、将来返済が滞った場合にも、夫婦間で合意した内容を証明する重要な資料となります。有効に成立した返済義務は、原則として離婚しただけで消滅することもありません。
当事務所では、離婚後の返済義務について確認的な条項を設けた契約書を作成した経験や、夫の親族に連帯保証人になってもらった事例もあります。
夫婦間のお金の問題だからこそ、双方が納得した約束をきちんと書面に残しておくことが大切です。
当事務所では、夫婦間で合意した返済義務を明確にする債務承認弁済契約書や、借金の再発防止、家計管理などについて定める夫婦間合意書の作成をお手伝いしています。
行政書士による書面作成サービス
夫の借金に関する契約書・夫婦間合意書の作成相談
当事務所では、夫婦間で合意した借金の返済義務を明確にする「債務承認弁済契約書」や、借金の再発防止、家計管理などについて取り決める「夫婦間合意書」の作成を承っています。
夫婦だからこそ、お金の約束を曖昧にせず、将来のトラブルを防ぐためにも、きちんと書面に残しておくことをお勧めします。
夫婦・男女問題の書面作成を専門とする行政書士が、ご夫婦の合意内容やご希望に合わせた契約書の作成をお手伝いします。
契約書の作成をご検討の方は、お気軽にお問い合わせください。
料金案内
| 夫婦間合意書作成業務 | 24,200円(税込) |
|---|
LINE・メール交換のみで最後まで完結することも可能です。
事務所への来所が不要なため、お住まいの地域を問わず全国のお客様からのご依頼をお引き受けできます。
夫婦・男女問題に強い行政書士が、皆さんの抱えている問題を解決するためオーダーメイドの誓約書を提案します。
期間・回数などの制限はなく、相談と修正すり合わせを繰り返ししながらご希望の誓約書を作成することができます。
生の声を是非ご確認ください!
 高い満足度|お客様の生の声|安心の実績を是非ご覧ください。
メールでのお問合せ、ご相談は24時間受付中!
まずはご相談から、お気軽にお問合せください
